 1405/07/01
پتروشیمی تحت تاثیر جنگ؛
زنگ خطر تابآوری زیرساختهای انرژی
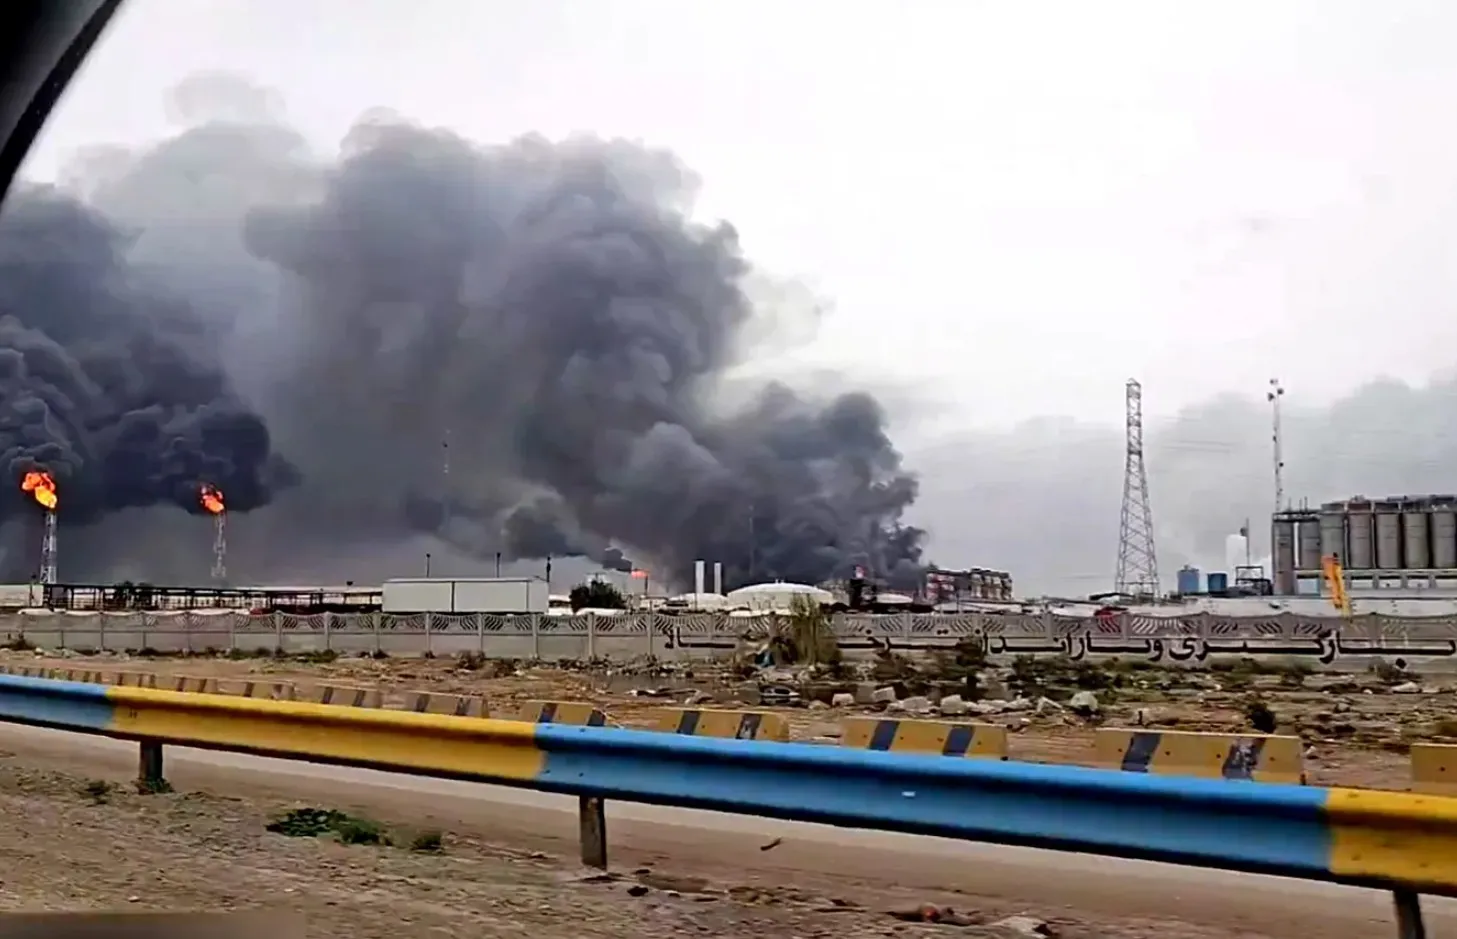
سه مجتمع بزرگ پتروشیمی ماهشهر یعنی مارون، تندگویان و بوعلیسینا در پنجماهه امسال یک میلیون و ۸۳۴ هزار تن محصول تولید کردهاند؛ در حالی که تولید آنها در مدت مشابه سال گذشته ۲.۹۹۲ میلیون تن بوده، یعنی تولید این سه مجتمع حدود ۳۹ درصد کاهش یافته است.
اما کاهش تولید سه مجتمع منتخب عسلویه، یعنی پارس، نوری و آریاساسول، بهمراتب سنگینتر بوده است. تولید آنها از ۴.۶۷۵ میلیون تن در پنجماهه سال گذشته به تنها ۱.۰۷۴ میلیون تن رسیده؛ یعنی این سه مجتمع فقط ۲۳ درصد تولید سال قبل خود را حفظ کردهاند.
در نگاه نخست، این اعداد تنها یک خبر بد برای صنعت پتروشیمی هستند؛ اما در لایه عمیقتر، یک واقعیت مهمتر را آشکار میکنند: در صنعت پتروشیمی، امنیت تولید قبل از آنکه به خود مجتمع وابسته باشد، به امنیت زیرساختهای پیرامون آن وابسته است.
یوتیلیتی؛ حلقهای که اگر قطع شود، زنجیره میخوابد
مجتمع پتروشیمی ممکن است از نظر تجهیزات فرآیندی سالم باشد، اما بدون برق، بخار، آب صنعتی، هوای فشرده و سایر سرویسهای جانبی عملاً امکان تولید ندارد.
به همین دلیل، آسیب به تاسیسات یوتیلیتی میتواند اثری بسیار بزرگتر از آسیب به یک واحد تولیدی داشته باشد. یک نیروگاه یا تاسیسات تامین بخار میتواند همزمان چندین مجتمع را تحت تاثیر قرار دهد.
اتفاقات ماههای گذشته در ماهشهر دقیقاً همین واقعیت را نشان داد. فجرانرژی، بهعنوان تامینکننده بخش مهمی از یوتیلیتی منطقه، خود هدف حمله قرار گرفت و دو ناحیه نیروگاهی آن آسیب دید؛ با این حال بخش مهمی از خدمات حیاتی منطقه در مدت کوتاهی به مدار بازگشت. گزارش اولیه نیز بازگشت واحدها به سرویس را در کمتر از دو هفته مورد تاکید قرار داده بود.
این موضوع شاید مهمترین تفاوت ماهشهر با عسلویه در آمار پنجماهه باشد؛ هرچند نمیتوان صرفاً بر اساس این مقایسه، علت تمام اختلاف عملکرد دو منطقه را به یک عامل نسبت داد. نوع آسیب، زمان توقف، وضعیت خوراک، محدودیت شبکه و شرایط عملیاتی هر مجتمع نیز در میزان تولید موثر بودهاند.
اما یک پیام روشن وجود دارد: تابآوری یوتیلیتی، بخشی از ظرفیت تولید پتروشیمی است، نه یک موضوع جانبی.
کاهش تولید سه مجتمع منتخب عسلویه
کاهش تولید سه مجتمع منتخب عسلویه به ۲۳ درصد سال گذشته، مهمترین بخش این گزارش است.
البته این عدد به معنای آن نیست که کل صنعت پتروشیمی کشور فقط با ۲۳ درصد ظرفیت کار کرده است. نمونه مورد بررسی تنها شش مجتمع است و نمیتوان آن را به کل صنعت تعمیم داد.
اما همین نمونه نیز به اندازه کافی بزرگ و مهم است که یک پرسش اساسی ایجاد کند: اگر یک اختلال زیرساختی بتواند تولید چند مجتمع بزرگ را همزمان به چنین سطحی برساند، آیا طراحی فعلی هابهای پتروشیمی از نظر پراکندگی ریسک و مسیرهای جایگزین تامین انرژی به اندازه کافی تابآور است؟
پاسخ به این پرسش دیگر صرفاً یک مسئله فنی نیست؛ یک موضوع راهبردی برای اقتصاد ایران است.
صنعت پتروشیمی امروز یکی از مهمترین منابع درآمد ارزی، صادرات غیرنفتی و تامین مواد اولیه صنایع پاییندستی است. بنابراین هر روز توقف یک مجتمع، فقط به معنای کاهش یک عدد در گزارش تولید نیست؛ بلکه میتواند به معنای کاهش صادرات، اختلال در زنجیره پاییندستی، کاهش عرضه برخی محصولات و از دست رفتن درآمد ارزی باشد.
خبر خوب؛ نشانههای بازگشت دیده میشود
با این حال، نباید آمار پنجماهه را بهعنوان تصویری از وضعیت امروز مجتمعها تلقی کرد.
دادههای مردادماه نشان میدهد بخشی از مجتمعها در مسیر بازگشت قرار گرفتهاند. برای نمونه، پتروشیمی نوری در مردادماه ۲۵۳ هزار تن تولید داشته و حجم فروش آن به حدود ۲۴۰ هزار تن رسیده است؛ فروش شرکت نیز نسبت به تیرماه رشد قابل توجهی داشته است.
پتروشیمی بوعلیسینا نیز در مرداد ۱۱۵ هزار تن محصول تولید و بیش از ۱۰۷ هزار تن محصول فروخته است.
در مقابل، پتروشیمی پارس همچنان با محدودیت جدی مواجه بوده و تولید مردادماه آن به حدود ۶۷ هزار تن رسیده که حدود ۴۰ درصد کمتر از تیرماه بوده است.
در سطح زیرساخت نیز خبر مهمی منتشر شده است: فجرانرژی اعلام کرده تمامی سرویسهای جانبی به مدار برگشته و برق منطقه حتی در هفته گذشته مازاد داشته است؛ به گفته مدیر مجتمع، اکنون با مدیریت مصرف بخار، شرکتها امکان بازگشت به ظرفیت کامل تولید را دارند.
بنابراین، آنچه امروز با آن مواجهیم، نه یک «صنعت متوقفشده»، بلکه صنعتی است که بخشی از ظرفیت خود را از دست داده و اکنون در مرحله بازسازی و بازگشت تدریجی قرار دارد.
آزمون واقعی از اینجا آغاز میشود
مسئله اصلی اکنون این نیست که آیا پتروشیمیها دوباره تولید خواهند کرد یا نه؛ مسئله این است که با چه سرعتی به ظرفیت پیش از بحران برمیگردند و آیا برای بحران بعدی آمادهتر خواهند بود یا خیر؟
اگر بازسازی صرفاً به تعمیر تجهیزات آسیبدیده محدود شود، بخش مهمی از درس این بحران از دست خواهد رفت.
بنابراین سرمایهگذاری بعدی صنعت نباید فقط برای افزایش ظرفیت اسمی باشد؛ بلکه باید بر افزایش «ظرفیت قابل اتکا» تاکید کند.
این یعنی: ایجاد مسیرهای پشتیبان برای تامین برق و بخار؛ افزایش استقلال مجتمعها از یک نقطه متمرکز یوتیلیتی؛ پیشبینی منابع جایگزین برای شرایط اضطراری؛ ذخیرهسازی راهبردی تجهیزات و قطعات حیاتی؛ طراحی شبکههای انرژی با قابلیت جزیرهای شدن در شرایط بحران و مهمتر از همه، تعریف شاخصهای تابآوری در کنار شاخصهای معمول تولید و سودآوری.
صنعت پتروشیمی نباید فقط برای روزهای عادی طراحی شود
سالهاست در ارزیابی مجتمعهای پتروشیمی درباره ظرفیت تولید، خوراک، فروش، سودآوری و صادرات صحبت میکنیم؛ اما بحران اخیر نشان داد یک متغیر دیگر نیز باید وارد معادله شود: تابآوری.
مجتمعی که روی کاغذ یک میلیون تن ظرفیت دارد، اگر در زمان بحران به دلیل قطع برق یا بخار نتواند تولید کند، عملاً همان ظرفیت اسمی را در اختیار اقتصاد کشور ندارد.
به همین دلیل، شاید مهمترین درس آمار پنجماهه امسال این باشد که در صنعت پتروشیمی، «ظرفیت نصب شده» دیگر معیار کافی برای سنجش قدرت تولید نیست. آنچه اهمیت دارد، ظرفیت تولیدی است که بتوان در شرایط بحران نیز حفظ کرد.
ماهشهر با حفظ بیش از سهپنجم تولید سال گذشته در نمونه مورد بررسی، نشان داده که بازگشت سریع یوتیلیتی میتواند از تبدیل یک آسیب زیرساختی به توقف طولانیمدت جلوگیری کند. در مقابل، افت شدید تولید در نمونه منتخب عسلویه نشان میدهد وابستگی متقابل مجتمعها به زیرساختهای انرژی میتواند یک نقطه آسیبپذیر جدی باشد.
اکنون که فجرانرژی از آماده بودن زیرساخت منطقه برای بازگشت به ظرفیت کامل خبر میدهد، آزمون بعدی آغاز شده است: آیا این آمادگی زیرساختی میتواند در ماههای آینده به بازگشت واقعی تولید، صادرات و درآمد ارزی پتروشیمیها تبدیل شود؟ پاسخ این پرسش، اهمیت بسیار بیشتری از خود آمار پنجماهه دارد.
زیرا جنگ ممکن است به تاسیسات آسیب بزند، اما اگر از آن برای بازطراحی شبکه انرژی و افزایش تابآوری صنعت درس نگیریم، آسیب اصلی نه در گذشته، بلکه در بحران بعدی خود را نشان خواهد داد.