 1405/07/03
تجاوز آمریکا علیه ایران به نقطه عطف خود رسیده است؛
امنیت انرژی بخش جداییناپذیر معادله جنگ
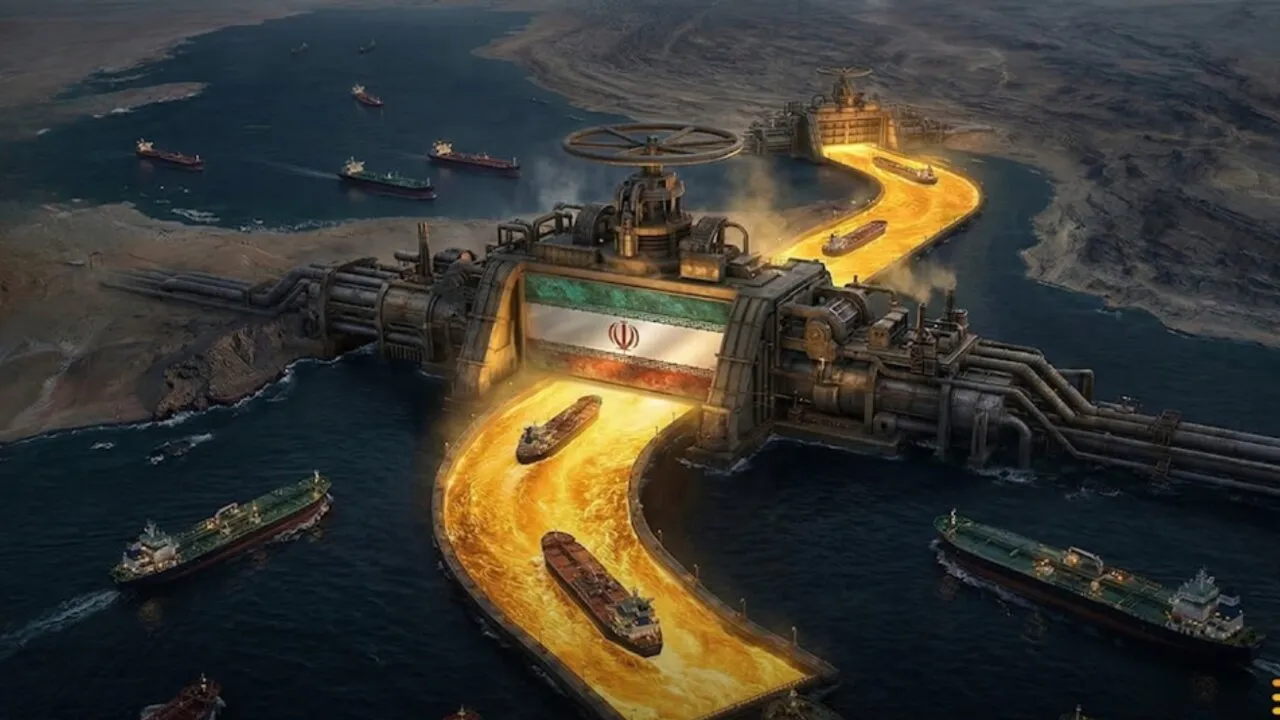
جنگ، امنیت جریان نفت و گاز و کشتیرانی بینالمللی را به یکی از مهمترین متغیرهای بحران تبدیل کرده است.
در حال حاضر، تنگه هرمز مهمترین نقطه این معادله است. دادههای کشتیرانی در ۱۷ سپتامبر نشان میدهد تعداد کشتیهای تجاری عبوری از هرمز بهشدت کاهش یافته است. تنها سه کشتی تجاری در روز چهارشنبه از این آبراه عبور کردند، در حالی که این رقم یک روز قبل ۱۲ کشتی و میانگین ۱۰ روزه حدود ۱۷ کشتی بوده است. البته بخشی از ترددها ممکن است به دلیل خاموش بودن سامانههای ردیابی در آمار ثبت نشده باشد، اما روند کلی نشاندهنده افزایش قابل توجه ریسک کشتیرانی است.
نکته مهم این است که برای ایجاد بحران در بازار انرژی، الزاماً لازم نیست هرمز رسماً بسته شود. اگر شرکتهای کشتیرانی، بیمهگران و مالکان نفتکشها عبور از منطقه را بیش از حد پرریسک بدانند، کاهش تردد میتواند عملاً همان اثر اقتصادی یک اختلال جدی را ایجاد کند. بنابراین، مسئله امروز تنها «باز یا بسته بودن هرمز» نیست؛ بلکه موضوع اصلی، امکان عبور ایمن، مستمر و اقتصادی کشتیهاست.
همزمان، دامنه بحران از هرمز فراتر رفته است. حمله به خط لوله شرق ـ غرب عربستان که یکی از مهمترین مسیرهای انتقال نفت این کشور برای دور زدن هرمز است، نشان داد حتی مسیرهای جایگزین نیز از پیامدهای جنگ مصون نیستند. در سوی دیگر، تشدید درگیری میان عربستان و حوثیها، ریسک مسیر دریای سرخ و بابالمندب را نیز افزایش داده است. به این ترتیب، بخشی از شبکه انتقال انرژی منطقه همزمان تحت فشار قرار گرفته و توان بازار برای جبران اختلال در یک مسیر، خود با محدودیت مواجه شده است.
با وجود این شرایط، بازار نفت هنوز با کمبود گسترده و غیرقابل کنترل روبهرو نشده است. ذخایر موجود، استفاده از مسیرهای جایگزین، تغییر مقصد محمولهها، انتقال کشتی به کشتی و تلاش کشورهای تولیدکننده برای حفظ صادرات، بخشی از شوک را جذب کردهاند. به همین دلیل، برنت در ۱۷ سپتامبر در محدوده ۱۰۴ دلار معامله شد؛ سطحی بالا که نشاندهنده ریسک قابل توجه است، اما هنوز با سناریوی حذف بخش بزرگی از عرضه خلیجفارس فاصله دارد.
این رفتار بازار یک پیام مهم دارد: در شرایط فعلی، بازار بیشتر از آنکه با کمبود کامل نفت مواجه باشد، هزینه «ریسک جنگ» را پرداخت میکند. اما این وضعیت پایدار و نامحدود نیست. هرچه جنگ طولانیتر شود، ظرفیت ذخایر و مسیرهای جایگزین برای جذب شوکهای جدید کاهش پیدا میکند و احتمال انتقال فشار از نفتخام به فرآوردهها افزایش مییابد.
در این میان، بازار گازوئیل میتواند حتی از نفتخام حساستر باشد. گازوئیل مستقیماً با حملونقل، کشاورزی، صنعت و زنجیره تامین کالاها ارتباط دارد و افزایش هزینه حمل، بیمه و اختلال در برخی پالایشگاهها میتواند فشار بیشتری بر قیمت فرآوردهها وارد کند. بنابراین، حتی در صورتی که نفتخام از یک بحران عرضه گسترده در امان بماند، افزایش قیمت فرآوردهها میتواند اثر تورمی جنگ را به اقتصادهای مختلف منتقل کند.
ایران نیز از این معادله جدا نیست. کاهش صادرات، دشواری حمل نفت، تحریمها و محدودیت دسترسی به درآمدهای ارزی، هزینه اقتصادی جنگ را برای تهران افزایش داده است. در مقابل، ایران تلاش میکند از مسیرهای جایگزین، ذخایر شناور و بازار چین برای حفظ بخشی از صادرات خود استفاده کند. همین موضوع یک تضاد مهم ایجاد کرده است: هرمز و توانایی ایجاد اختلال در جریان انرژی، یک اهرم مهم ژئوپلیتیکی برای ایران محسوب میشود، اما طولانی شدن اختلال میتواند درآمدهای نفتی و ظرفیت صادراتی خود ایران را نیز تحت فشار قرار دهد.
از سوی دیگر، آمریکا نیز با یک انتخاب ساده مواجه نیست. واشنگتن از یک طرف استدلال میکند که خروج از منطقه میتواند امنیت انرژی و کشتیرانی را با خطر مواجه کند؛ از طرف دیگر، حضور نظامی طولانیمدت هزینههای اقتصادی، سیاسی و امنیتی قابل توجهی دارد. علاوه بر این، تحولات هرمز نشان داده است که حضور نظامی آمریکا بهتنهایی برای بازگرداندن کشتیرانی به شرایط عادی کافی نیست. امنیت پایدار مسیرهای انرژی در نهایت به یک ترتیبات سیاسی و امنیتی گستردهتر نیاز دارد.
به همین دلیل، همزمان با ادامه عملیات نظامی، اهمیت تلاشهای دیپلماتیک نیز افزایش یافته است. گزارشهایی درباره تماس مقامهای آمریکایی با نمایندگان حوثیها در عمان منتشر شده و چین نیز خواستار بازگشت ایران و آمریکا به مذاکرات و بازگشایی هرمز شده است. این تحولات نشان میدهد جنگ اکنون منافع بازیگران متعددی را تحت فشار قرار داده است. چین به امنیت واردات انرژی نیاز دارد، کشورهای عربی به صادرات نفت و امنیت زیرساختهای خود وابستهاند، اروپا با افزایش هزینه انرژی مواجه است و آمریکا نیز نمیتواند نسبت به پیامدهای تورمی یک بحران طولانی انرژی بیتفاوت باشد.
در نتیجه، چشمانداز جنگ را میتوان در سه مسیر کلی خلاصه کرد: کاهش تدریجی تنش و بازگشت مذاکرات، ادامه یک جنگ فرسایشی با حملات و اختلالهای مقطعی، یا گسترش درگیری به زیرساختهای تولید و صادرات انرژی کشورهای منطقه. در سناریوی نخست، با افزایش تردد کشتیها و کاهش هزینه بیمه، بخشی از ریسک موجود در قیمت نفت حذف خواهد شد. در سناریوی دوم، بازار احتمالاً برای مدت طولانی با نفت گرانتر، هزینه حمل بالاتر و نوسان شدید مواجه خواهد بود. اما در صورت تحقق سناریوی سوم، بحران میتواند از مرحله افزایش قیمت به مرحله کمبود واقعی عرضه وارد شود.
از این منظر، سه شاخص در هفتههای آینده اهمیت ویژهای خواهند داشت: حجم واقعی تردد کشتیها از هرمز، توان عربستان و سایر کشورهای منطقه برای حفظ صادرات از مسیرهای جایگزین و نشانههای عملی از مذاکرات میان تهران و واشنگتن. ترکیب این سه متغیر میتواند تصویر روشنتری از مسیر آینده جنگ ارائه کند.
در نهایت، اظهارات ونس را باید در چارچوب همین معادله بزرگتر دید. آمریکا میتواند درباره سطح حضور نظامی خود در خاورمیانه تصمیم بگیرد، اما پیامدهای آن تصمیم مستقیماً با امنیت انرژی جهانی پیوند خورده است. جنگ نیز نشان داده که نفتکشها، خطوط لوله، بنادر، پالایشگاهها و مسیرهای دریایی دیگر صرفاً زیرساختهای اقتصادی نیستند؛ آنها به بخشی از میدان قدرت در جنگ تبدیل شدهاند.
با این حال، نقطه تعیینکننده آینده بحران الزاماً یک عملیات نظامی بزرگتر نخواهد بود. اگر مسیر مذاکره میان ایران و آمریکا باز و همزمان امنیت کشتیرانی تضمین شود، بازار میتواند بخش قابل توجهی از ریسک جنگ را از قیمت انرژی حذف کند. در مقابل، ادامه جنگ فرسایشی هزینه انرژی و حملونقل را برای مدت طولانی بالا نگه خواهد داشت و گسترش حملات به زیرساختهای انرژی میتواند بحران را وارد مرحلهای کاملاً متفاوت کند.
اکنون هرمز مهمترین دماسنج جنگ است؛ اما اینکه این دماسنج در هفتههای آینده به سمت کاهش تنش حرکت کند یا بحران انرژی عمیقتر شود، بیش از هر چیز به مسیر مذاکرات، رفتار بازیگران منطقهای و توان طرفین برای کنترل میدان انرژی بستگی خواهد داشت.
در حال حاضر، تنگه هرمز مهمترین نقطه این معادله است. دادههای کشتیرانی در ۱۷ سپتامبر نشان میدهد تعداد کشتیهای تجاری عبوری از هرمز بهشدت کاهش یافته است. تنها سه کشتی تجاری در روز چهارشنبه از این آبراه عبور کردند، در حالی که این رقم یک روز قبل ۱۲ کشتی و میانگین ۱۰ روزه حدود ۱۷ کشتی بوده است. البته بخشی از ترددها ممکن است به دلیل خاموش بودن سامانههای ردیابی در آمار ثبت نشده باشد، اما روند کلی نشاندهنده افزایش قابل توجه ریسک کشتیرانی است.
نکته مهم این است که برای ایجاد بحران در بازار انرژی، الزاماً لازم نیست هرمز رسماً بسته شود. اگر شرکتهای کشتیرانی، بیمهگران و مالکان نفتکشها عبور از منطقه را بیش از حد پرریسک بدانند، کاهش تردد میتواند عملاً همان اثر اقتصادی یک اختلال جدی را ایجاد کند. بنابراین، مسئله امروز تنها «باز یا بسته بودن هرمز» نیست؛ بلکه موضوع اصلی، امکان عبور ایمن، مستمر و اقتصادی کشتیهاست.
همزمان، دامنه بحران از هرمز فراتر رفته است. حمله به خط لوله شرق ـ غرب عربستان که یکی از مهمترین مسیرهای انتقال نفت این کشور برای دور زدن هرمز است، نشان داد حتی مسیرهای جایگزین نیز از پیامدهای جنگ مصون نیستند. در سوی دیگر، تشدید درگیری میان عربستان و حوثیها، ریسک مسیر دریای سرخ و بابالمندب را نیز افزایش داده است. به این ترتیب، بخشی از شبکه انتقال انرژی منطقه همزمان تحت فشار قرار گرفته و توان بازار برای جبران اختلال در یک مسیر، خود با محدودیت مواجه شده است.
با وجود این شرایط، بازار نفت هنوز با کمبود گسترده و غیرقابل کنترل روبهرو نشده است. ذخایر موجود، استفاده از مسیرهای جایگزین، تغییر مقصد محمولهها، انتقال کشتی به کشتی و تلاش کشورهای تولیدکننده برای حفظ صادرات، بخشی از شوک را جذب کردهاند. به همین دلیل، برنت در ۱۷ سپتامبر در محدوده ۱۰۴ دلار معامله شد؛ سطحی بالا که نشاندهنده ریسک قابل توجه است، اما هنوز با سناریوی حذف بخش بزرگی از عرضه خلیجفارس فاصله دارد.
این رفتار بازار یک پیام مهم دارد: در شرایط فعلی، بازار بیشتر از آنکه با کمبود کامل نفت مواجه باشد، هزینه «ریسک جنگ» را پرداخت میکند. اما این وضعیت پایدار و نامحدود نیست. هرچه جنگ طولانیتر شود، ظرفیت ذخایر و مسیرهای جایگزین برای جذب شوکهای جدید کاهش پیدا میکند و احتمال انتقال فشار از نفتخام به فرآوردهها افزایش مییابد.
در این میان، بازار گازوئیل میتواند حتی از نفتخام حساستر باشد. گازوئیل مستقیماً با حملونقل، کشاورزی، صنعت و زنجیره تامین کالاها ارتباط دارد و افزایش هزینه حمل، بیمه و اختلال در برخی پالایشگاهها میتواند فشار بیشتری بر قیمت فرآوردهها وارد کند. بنابراین، حتی در صورتی که نفتخام از یک بحران عرضه گسترده در امان بماند، افزایش قیمت فرآوردهها میتواند اثر تورمی جنگ را به اقتصادهای مختلف منتقل کند.
ایران نیز از این معادله جدا نیست. کاهش صادرات، دشواری حمل نفت، تحریمها و محدودیت دسترسی به درآمدهای ارزی، هزینه اقتصادی جنگ را برای تهران افزایش داده است. در مقابل، ایران تلاش میکند از مسیرهای جایگزین، ذخایر شناور و بازار چین برای حفظ بخشی از صادرات خود استفاده کند. همین موضوع یک تضاد مهم ایجاد کرده است: هرمز و توانایی ایجاد اختلال در جریان انرژی، یک اهرم مهم ژئوپلیتیکی برای ایران محسوب میشود، اما طولانی شدن اختلال میتواند درآمدهای نفتی و ظرفیت صادراتی خود ایران را نیز تحت فشار قرار دهد.
از سوی دیگر، آمریکا نیز با یک انتخاب ساده مواجه نیست. واشنگتن از یک طرف استدلال میکند که خروج از منطقه میتواند امنیت انرژی و کشتیرانی را با خطر مواجه کند؛ از طرف دیگر، حضور نظامی طولانیمدت هزینههای اقتصادی، سیاسی و امنیتی قابل توجهی دارد. علاوه بر این، تحولات هرمز نشان داده است که حضور نظامی آمریکا بهتنهایی برای بازگرداندن کشتیرانی به شرایط عادی کافی نیست. امنیت پایدار مسیرهای انرژی در نهایت به یک ترتیبات سیاسی و امنیتی گستردهتر نیاز دارد.
به همین دلیل، همزمان با ادامه عملیات نظامی، اهمیت تلاشهای دیپلماتیک نیز افزایش یافته است. گزارشهایی درباره تماس مقامهای آمریکایی با نمایندگان حوثیها در عمان منتشر شده و چین نیز خواستار بازگشت ایران و آمریکا به مذاکرات و بازگشایی هرمز شده است. این تحولات نشان میدهد جنگ اکنون منافع بازیگران متعددی را تحت فشار قرار داده است. چین به امنیت واردات انرژی نیاز دارد، کشورهای عربی به صادرات نفت و امنیت زیرساختهای خود وابستهاند، اروپا با افزایش هزینه انرژی مواجه است و آمریکا نیز نمیتواند نسبت به پیامدهای تورمی یک بحران طولانی انرژی بیتفاوت باشد.
در نتیجه، چشمانداز جنگ را میتوان در سه مسیر کلی خلاصه کرد: کاهش تدریجی تنش و بازگشت مذاکرات، ادامه یک جنگ فرسایشی با حملات و اختلالهای مقطعی، یا گسترش درگیری به زیرساختهای تولید و صادرات انرژی کشورهای منطقه. در سناریوی نخست، با افزایش تردد کشتیها و کاهش هزینه بیمه، بخشی از ریسک موجود در قیمت نفت حذف خواهد شد. در سناریوی دوم، بازار احتمالاً برای مدت طولانی با نفت گرانتر، هزینه حمل بالاتر و نوسان شدید مواجه خواهد بود. اما در صورت تحقق سناریوی سوم، بحران میتواند از مرحله افزایش قیمت به مرحله کمبود واقعی عرضه وارد شود.
از این منظر، سه شاخص در هفتههای آینده اهمیت ویژهای خواهند داشت: حجم واقعی تردد کشتیها از هرمز، توان عربستان و سایر کشورهای منطقه برای حفظ صادرات از مسیرهای جایگزین و نشانههای عملی از مذاکرات میان تهران و واشنگتن. ترکیب این سه متغیر میتواند تصویر روشنتری از مسیر آینده جنگ ارائه کند.
در نهایت، اظهارات ونس را باید در چارچوب همین معادله بزرگتر دید. آمریکا میتواند درباره سطح حضور نظامی خود در خاورمیانه تصمیم بگیرد، اما پیامدهای آن تصمیم مستقیماً با امنیت انرژی جهانی پیوند خورده است. جنگ نیز نشان داده که نفتکشها، خطوط لوله، بنادر، پالایشگاهها و مسیرهای دریایی دیگر صرفاً زیرساختهای اقتصادی نیستند؛ آنها به بخشی از میدان قدرت در جنگ تبدیل شدهاند.
با این حال، نقطه تعیینکننده آینده بحران الزاماً یک عملیات نظامی بزرگتر نخواهد بود. اگر مسیر مذاکره میان ایران و آمریکا باز و همزمان امنیت کشتیرانی تضمین شود، بازار میتواند بخش قابل توجهی از ریسک جنگ را از قیمت انرژی حذف کند. در مقابل، ادامه جنگ فرسایشی هزینه انرژی و حملونقل را برای مدت طولانی بالا نگه خواهد داشت و گسترش حملات به زیرساختهای انرژی میتواند بحران را وارد مرحلهای کاملاً متفاوت کند.
اکنون هرمز مهمترین دماسنج جنگ است؛ اما اینکه این دماسنج در هفتههای آینده به سمت کاهش تنش حرکت کند یا بحران انرژی عمیقتر شود، بیش از هر چیز به مسیر مذاکرات، رفتار بازیگران منطقهای و توان طرفین برای کنترل میدان انرژی بستگی خواهد داشت.