 1405/08/12
نفت کوره به شوک هزینهای بعدی آسیا تبدیل میشود
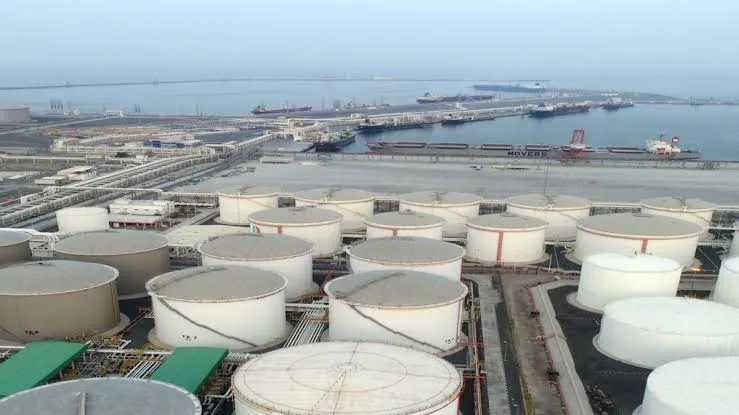
افزایش فصلی عرضه از کشورهای حاشیه خلیجفارس و مجوزهای بیشتر صادراتی چین ممکن است تا پایان سال از شدت کمبود بازار بکاهد؛ بهویژه در مورد نفت کوره بسیار کمگوگرد.
با این حال، هزینه بالای انتقال محمولههای جایگزین و آسیبپذیری عرضه روسیه در برابر اختلالات جدید، بازگشت قیمتها به شرایط پیش از جنگ را دشوار کرده است.
افزایش بیسابقه قیمت نفت کوره پرگوگرد
بیشترین افزایش قیمت مربوط به نفت کوره پرگوگرد (HSFO) بوده است.
اختلاف قیمت نفت کوره پرگوگرد سنگاپور با نفت خام دبی در قراردادهای ماه نوامبر، در اواسط اکتبر از ۱۰ دلار بهازای هر بشکه فراتر رفت. این در حالی است که در ماه فوریه، یعنی پیش از آغاز جنگ، قیمت این محصول حدود ۵ دلار پایینتر از نفتخام دبی بود. بنابراین، قیمت نسبی نفت کوره بیش از ۱۵ دلار در هر بشکه تغییر کرده است.
این موضوع نشان میدهد که افزایش هزینه سوخت کشتیها صرفاً ناشی از گران شدن نفتخام نیست؛ بلکه خود نفت کوره نیز به محصولی غیرمعمولاً گران تبدیل شده است.
تفاوت شدید قیمت در بازارهای منطقهای
اختلاف قیمت نفت کوره پرگوگرد میان سنگاپور و روتردام نیز به سطح قابلتوجهی رسیده است.
در هفتم اکتبر، فاصله قیمت قراردادهای معاوضهای این دو بازار به رکورد ۹۵ دلار در هر تن رسید که معادل حدود ۱۵ دلار در هر بشکه است. این اختلاف بعداً به ۸۸ دلار در هر تن کاهش یافت. در همین زمان، اختلاف قیمت نفت کوره پرگوگرد اروپا با نفت خام برنت حدود منفی ۱۰ دلار و در سواحل خلیج مکزیک آمریکا کمتر از منفی ۲۰ دلار در هر بشکه بود. این اختلاف نشان میدهد که کمبود عرضه بهشدت در بازار آسیا متمرکز شده است.
کاهش عرضه از خاورمیانه و روسیه
یکی از مهمترین دلایل افزایش قیمت، کاهش عرضه نفت کوره از دو منطقه خاورمیانه و روسیه است.
در سال ۲۰۲۵، متوسط صادرات نفت کوره پرگوگرد و کمگوگرد خاورمیانه به سنگاپور حدود ۱۰۰ هزار بشکه در روز بود. این صادرات در ماههای آوریل و مه، به دنبال اختلال در تردد کشتیها از تنگه هرمز، تقریباً متوقف شد.
در ماه ژوئیه صادرات برای مدتی به ۱۳۰ هزار بشکه در روز افزایش یافت، اما در ماههای اخیر مجدداً به حدود ۴۰ تا ۵۰ هزار بشکه در روز کاهش پیدا کرد.
روسیه در ابتدا بخشی از کمبود عرضه خلیجفارس را جبران کرد. صادرات نفت کوره پرگوگرد روسیه به سنگاپور در ماه آوریل به حدود ۱۸۰ هزار بشکه در روز رسید. اما در ماه سپتامبر این میزان به تنها ۲۵ هزار بشکه در روز کاهش یافت. اختلال در فعالیت پالایشگاههای روسیه در نتیجه حملات پهپادی اوکراین، صادرات محصولات نفتی سنگین را تحت تأثیر قرار داده است. در نتیجه، سنگاپور همزمان با کاهش عرضه از دو منبع اصلی مواجه شده است.
تفاوت ساختار عرضه نفت کوره پرگوگرد و کمگوگرد
دو بازار اصلی نفت کوره، یعنی نفت کوره پرگوگرد (HSFO) و نفت کوره بسیار کمگوگرد (VLSFO)، شبکههای تامین متفاوتی دارند.
روسیه و کشورهای خاورمیانه از جمله عراق، عربستان سعودی و ایران از منابع مهم تأمین نفت کوره پرگوگرد هستند.
کویت هر دو نوع نفت کوره را تأمین میکند و پالایشگاه الزور این کشور نقش مهمی در عرضه نفت کوره کمگوگرد دارد. همچنین برزیل و نیجریه میتوانند از حوزه اقیانوس اطلس، منابع جایگزینی برای تأمین نفت کوره کمگوگرد باشند. این تنوع جغرافیایی باعث میشود خریداران نفت کوره کمگوگرد گزینههای بیشتری داشته باشند؛ هرچند طولانیتر شدن مسیرهای حملونقل هزینه واردات را افزایش میدهد.
تقاضای سوخت دریایی در آسیا همچنان مقاوم است
با وجود اختلال در عرضه، تقاضای سوخت دریایی در آسیا کاهش چشمگیری نداشته است.
سنگاپور در ماه سپتامبر ۴.۷ میلیون تن سوخت دریایی فروخت؛ رقمی که فقط یک درصد کمتر از مدت مشابه سال قبل بود. این در حالی است که کاهش متوسط فروش در ماههای ژوئیه و اوت حدود چهار درصد بود. همچنین ترکیب مصرف به سمت نفت کوره پرگوگرد تغییر کرده است. فروش این محصول در فاصله ژانویه تا سپتامبر حدود ۱۰ درصد نسبت به سال گذشته افزایش یافته و به حدود ۱۷.۵ میلیون تن رسیده است.
افزایش تعداد کشتیهای مجهز به سیستم تصفیه گازهای خروجی (Scrubber) نیز یکی از دلایل این تغییر است. این سیستم به کشتیها اجازه میدهد بهجای سوخت کمگوگرد، از نفت کوره پرگوگرد استفاده کنند.
بنابراین، کاهش تقاضای نفت کوره کمگوگرد لزوماً به معنای کاهش تقاضای کلی سوخت دریایی نیست.
افزایش مسافت حملونقل و تشدید فشار بر بازار
جایگزینی محمولههای خلیجفارس با منابع تامینکننده در سواحل خلیج مکزیک آمریکا یا غرب آفریقا، مسافت دریایی و مصرف سوخت کشتیها را افزایش میدهد.
همچنین برخی شرکتهای کشتیرانی برای اجتناب از مناطق ناامن، مسیرها و محلهای سوختگیری خود را تغییر داده و خرید سوخت از سنگاپور را افزایش میدهند. این شرایط یک چرخه پرهزینه ایجاد کرده است: اختلال در تجارت، نیاز به حملونقل طولانیتر را افزایش میدهد و از طرف دیگر، سوخت مورد نیاز برای انجام همین سفرهای طولانی نیز دشوارتر و گرانتر تامین میشود.
نقش چین در بازار نفت کوره
واردات نفت کوره پرگوگرد چین در ماه اکتبر تاکنون به ۳.۳ میلیون بشکه رسیده است.
این میزان در مقایسه با واردات تنها ۳۰۰ هزار بشکهای ماه ژوئن افزایش قابلتوجهی دارد؛ هرچند همچنان کمتر از ۹.۴ میلیون بشکه واردات ماه مارس است. بخش زیادی از این تقاضا مربوط به پالایشگاههای مستقل استان شاندونگ است. این پالایشگاهها زمانی که دسترسی آنها به واردات نفتخام محدود میشود، از انواع مناسب نفت کوره، از جمله گرید M100 روسیه، بهعنوان خوراک جایگزین استفاده میکنند.
با این حال، انتظار میرود این افزایش تقاضای فصلی در ماههای نوامبر و دسامبر کاهش پیدا کند. زیرا افزایش قیمت نفت کوره پرگوگرد، پس از محاسبه مالیات، هزینه حملونقل و هزینههای تبدیل، مزیت اقتصادی استفاده از آن در پالایشگاهها را کاهش میدهد.
هزینه حملونقل مانع واردات بیشتر از اروپا شده است
در شرایط عادی، افزایش قیمت نفت کوره در سنگاپور باید انگیزه بیشتری برای صادرات از بازارهای غربی ایجاد کند. اما افزایش هزینه حملونقل دریایی مانع تحقق این موضوع شده است.
نرخ حمل یک محموله ۱۳۵ هزار تنی از مدیترانه به شرق آسیا به حدود ۲۳۰ دلار در هر تن رسیده است. این هزینه معادل تقریباً ۳۶ دلار برای هر بشکه نفت کوره پرگوگرد و ۳۴ دلار برای هر بشکه نفت کوره کمگوگرد است.
در حالی که یک سال قبل، هزینه حمل همین مسیر تنها ۴۱ دلار در هر تن بود. به بیان دیگر، هزینه حمل هر بشکه نفت کوره پرگوگرد از حدود ۶.۵ دلار به ۳۶ دلار افزایش یافته است. به همین دلیل، حتی اگر قیمت نفت کوره در بازارهای اروپایی پایین باشد، هزینه انتقال آن به آسیا میتواند تمام مزیت قیمتی را از بین ببرد.
نشانههایی از کاهش فشار بازار
با وجود مشکلات موجود، برخی نشانهها از کاهش نسبی فشار در بازار سوخت آسیا دیده میشود.
اختلاف قیمت قراردادهای ماه اول و دوم نفت کوره کمگوگرد سنگاپور از حدود ۳۸ دلار در هر تن در ابتدای اکتبر به ۳۲ دلار تا ۲۳ اکتبر کاهش یافته است. همچنین چین مجوز صادرات ۱.۰۷ میلیون تن نفت کوره کمگوگرد را صادر کرده است. این اقدام میتواند ظرفیت عرضه منطقهای را افزایش دهد و بخشی از تقاضای سوخت دریایی در شمال شرق آسیا را تامین کند.
در بازار نفت کوره پرگوگرد نیز اختلاف قیمت قراردادهای ماه اول و دوم از اوج ۵۹ دلار به ۵۶ دلار کاهش یافته است. یکی از دلایل این اتفاق، مناقصه شرکت آرامکوی عربستان برای صادرات بیش از ۷۰۰ هزار تن نفت کوره پرگوگرد در ماه نوامبر بوده است. این محمولهها قرار است از بنادر راس تنوره و جبیل بارگیری شوند.
با این حال، اگر وضعیت امنیتی اطراف تنگه هرمز پس از انتخابات میاندورهای آمریکا بدتر شود، احتمال دارد این محمولهها نتوانند بهراحتی از منطقه خارج شوند.
تاثیر فصل زمستان بر عرضه نفت کوره
با کاهش دمای هوا در کشورهای حاشیه خلیجفارس طی زمستان، تقاضا برای نفت کوره مورد استفاده در تولید برق کاهش پیدا میکند.
عربستان سعودی و کویت از نفتخام و نفت کوره برای تولید برق استفاده میکنند. بنابراین، کاهش مصرف داخلی میتواند عرضه بیشتری برای بازار سوخت دریایی آزاد کند. با این حال، اگر نرخ حملونقل دریایی همچنان بالا باقی بماند، محمولههای اضافی نفت کوره کویت از پالایشگاه الزور ممکن است ابتدا کمبود بازار فجیره را جبران کنند و تأثیر آنها بر بازارهای شرقی آسیا با تأخیر همراه باشد.
چشمانداز بازار در ماههای آینده
در حال حاضر، بازار نفت کوره آسیا همچنان با محدودیت عرضه مواجه است.
زمان تحویل نفت کوره کمگوگرد در سنگاپور در اواسط اکتبر حدود ۱۲ تا ۱۵ روز گزارش شده است.
تعمیرات برنامهریزیشده پالایشگاهها و احتمال اختلال بیشتر در عرضه روسیه میتواند روند جایگزینی ذخایر وارداتی را کند کند؛ حتی اگر تقاضای فصلی کاهش یابد. در مجموع، کاهش فشار بازار برای نفت کوره کمگوگرد محتملتر از نفت کوره پرگوگرد است. نفت کوره پرگوگرد همچنان در برابر کاهش عرضه روسیه آسیبپذیرتر است؛ بهویژه با توجه به تقاضای پایدار کشتیهای مجهز به سیستم تصفیه گازهای خروجی.
حتی اگر اختلاف قیمت نفت کوره با نفت خام در هفتههای آینده کاهش یابد، تا زمانی که قیمت نفت خام بالا باقی بماند، احتمال کاهش قابلتوجه قیمت نهایی سوخت محدود خواهد بود. برای بازگشت آرامش پایدار به بازار سنگاپور، تنها افزایش عرضه کافی نیست؛ بلکه بازار به محمولههای بیشتر، حملونقل مطمئنتر و هزینههای پایینتر کشتیرانی نیاز دارد. تغییرات فصلی بهتنهایی نمیتوانند این مشکلات را برطرف کنند.